반응형
정책 지원 팁! 자녀장려금 신청 방법 안내 (신청 기간 25.3.1.~17.)
자녀장려금이란 무엇인가요?
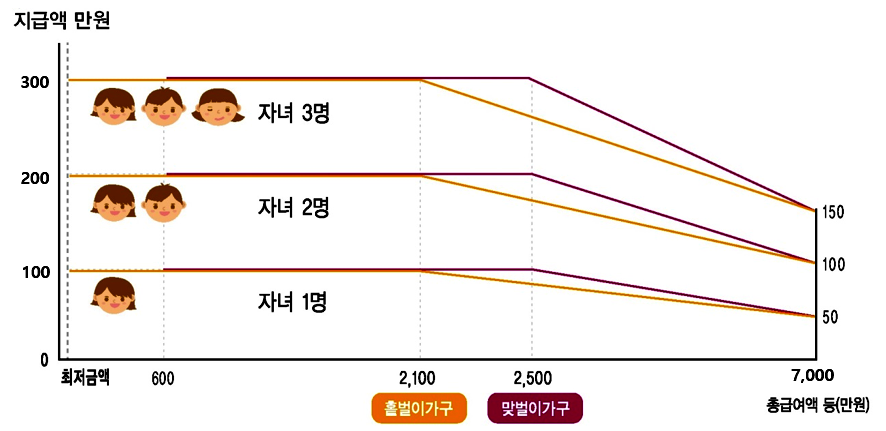
저소득 가구의 자녀 양육을 지원하기 위해 총소득(부부 합산) 7,000만 원 미만이면서 부양자녀(18세 미만)가 있는 경우 1인당 최대 100만원(최소50만 원)을 지급하는 제도예요.
신청 기간
근로소득만 있는 자는 반기 신청과 정기 신청을 선택하여 신청할 수 있고, 사업 또는 종교인 소득이 있는 자는 정기 신청을 하셔야 해요.
| 구분 | 대상자 | 산정 대상 | 신청 시기 | |
| 선택 | 반기신청 | 근로소득자 | ’24년 상반기 소득 | ’24.9.1.~19. |
| ’24년 하반기 소득 | ’25.3.1.~17. | |||
| 정기신청 | 근로 · 사업 · 종교인 소득자 | ’23년 연간 소득 | ’24.5.1.~31. | |
가구 유형에 따른 자녀 장려금 지급 가능액
| 구분 | 단독가구 | 홑벌이가구 | 맞벌이가구 |
| 총소득 기준 금액 | 해당 없음 | 7,000만 원 미만 | |
| 최대 지급액 | 자녀 1인당 100만 원 (최소 50만 원) | ||
지원 대상
소득 요건
- 전년도 부부 합산 연간 총소득이 가구 유형에 따라 정한 총소득 기준 금액, 7,000만 원 미만일 것
* 총소득이란? : 근로소득(총급여액), 사업소득(총수입금액 × 업종별 조정률), 종교인 소득(총수입금액), 기타소득(총수입금액 - 필요경비), 이자 · 배당 · 연금소득(총수입금액)을 합한 금액
재산 요건
- 전년도 6월 1일 현재, 가구원 전체의 재산 합계액이 2억 4천만 원 미만일 것
- 주택·토지·건축물(시가표준액), 승용자동차(시가표준액, 영업용 제외), 전세금 3), 금융자산·유가증권, 회원권, 부동산을 취득할 수 있는 권리
가구 요건
- 홑벌이 가구 : 배우자 또는 부양 자녀 또는 70세 이상 직계존속이 있는 가구(배우자가 있는 경우에는 신청인 또는 배우자의 총급여액 등이 3백만 원 미만이어야 함)
- 맞벌이 가구 : 신청인과 배우자 각각의 총급여액 등이 3백만 원 이상인 가구
1) 배우자 : 법률상 배우자(사실혼 제외)
2) 부양 자녀 : (18세 미만) and (연간 소득금액 100만 원 이하)
3) 직계존속 : (70세 이상) and (연간 소득금액 100만 원 이하) and (주민등록 동거 및 부양)
*부양 자녀 및 직계존속 중 동일 주소 거주 중증장애인은 연령 제한 없음
신청방법
- ARS 전화 신청(1544-9944)
- 홈택스(모바일, PC) 신청: 국세청 홈택스(www.hometax.go.kr)에 접속하여 신청
- 인터넷 신청
- - (서면 안내문) 안내문에 삽입된 QR코드를 스마트폰으로 스캔하여 신청
- - (모바일 안내문) 국민 비서, 네이버 전자문서, KT 알림 문자를 통해 안내문을 받은 경우 모바일 안내문에서 바로 신청 가능 개별 인증 번호 자동 입력되어 로그인 없이 주민번호로 신청 가능
- 신청대리: 평일 9시~18시(토 · 일 · 공휴일 제외)
- - 안내 대상자가 동의하면 신청기간 운영되는 장려금 상담센터(1566-3636) 상담사나 세무서 직원이 신청대리
- 자동 신청 제도: 60세 이상 고령자 및 중증장애인이 장려금 신청 기간에 동의하면, 향후 2년 내 신청 안내 대상 포함 시 자동으로 신청
신청 제외
위 요건을 모두 충족하는 경우에도 아래 유형에 해당하는 경우 신청할 수 없음
- 전년도 12.31. 현재 대한민국 국적을 보유하지 아니한 자
(대한민국 국적을 보유한 자와 혼인한 자, 대한민국 국적의 부양 자녀가 있는 자는 신청할 수 있음) - 전년도 중 다른 거주자의 부양 자녀인 자
- 전문직 사업을 영위하는 자(그 배우자 포함)
※ 총소득과 총급여액 등 비교
총소득
ㆍ 근로, 사업, 종교인, 기타, 이자, 배당, 연금소득의 합계 금액(부부 합산)
ㆍ 신청 자격 중 소득 요건(가구 유형별 기준 금액) 판정기준
총급여액 등
ㆍ 근로, 사업, 종교인 소득의 합계 금액(부부 합산)
ㆍ 장려금 지급액을 산정·결정하는 기준
ㆍ 총급여액 등에서 제외되는 소득 : 비과세 소득, 본인 및 배우자의 직계존비속에게 받은 근로소득 및 사업소득, 사업자등록 없는 자의 사업소득, 사업자등록 없는 자에게 받은 근로소득, 인정상여 근로소득(법인세법 제67조에 의한 소득처분)
*업종별 조정률
| 업종구분 | 조정률 | |
| 가 | 도매업 | 20% |
| 나 | 농 · 임업 및 어업, 소매업 | 25% |
| 다 | 광업, 자동차 및 부품 판매업, 그 밖의 업종 | 30% |
| 라 | 제조업, 음식점업(고급 · 유흥주점업 제외), 부동산매매업 | 40% |
| 마 | 전기 · 가스 · 증기 · 수도사업, 건설업 | 45% |
| 바 | 고급 · 유흥주점업, 숙박업, 운수업, 하수 · 폐기물처리 · 원료재생 및 환경복원업, 출판 · 영상 · 방송통신업 | 55% |
| 사 | 상품중개업, 컴퓨터 및 정보서비스업, 보험 및 연금업, 금융 및 보험관련 서비스업 | 60% |
| 아 | 금융업, 예술 · 스포츠 및 여가 관련 서비스업, 수리 및 기타 개인 서비스업(인적용역 제외) | 70% |
| 자 | 부동산 관련 서비스업, 전문 · 과학 및 기술서비스업, 사업시설관리 · 사업지원 서비스업, 교육서비스업, 보건업 및 사회복지서비스업 | 75% |
| 차 | 부동산 임대업, 기타 임대업, 인적용역, 개인 가사서비스 | 90% |
* 자세한 신청요건은 국세청 홈택스(www.hometax.go.kr)에서 확인 바랍니다
마치며
오늘은 3월 1일부터 접수를 시작하는 자녀장려금에 대해 안내해 드렸어요.
아이를 키우다 보면 교육비도 많이 들지만, 병원비 식비 의류비 등 사소하게 들어가는 비용도 만만치 않찮아요. 신청 요건이 되신다면, 유용한 자금이 될 수 있을 것 같아요. 업종에 따라 조정률이 다르니, 꼼꼼히 확인하셔서 혜택받으실 수 있으면 좋겠어요.
반응형
'정책 지원 정보' 카테고리의 다른 글
| 임산부, 맞벌이 부부 집안일 도움! '서울형 가사서비스' (0) | 2025.03.14 |
|---|---|
| 정책 지원 팁! 강남구 교통비 지원사업 - 지원금 신청방법 안내 (0) | 2025.02.26 |

